 By Anna
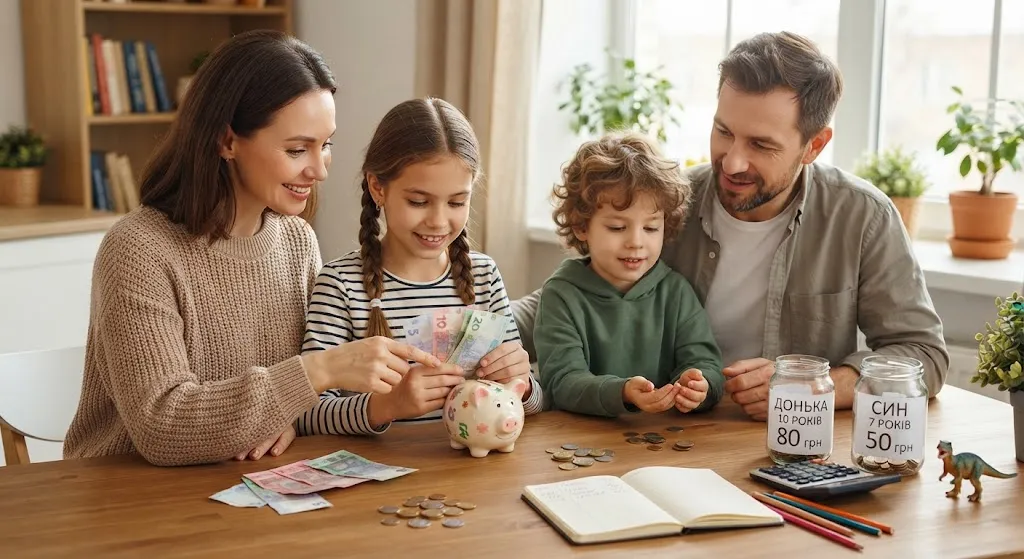
Карманные деньги помогают ребёнку научиться распоряжаться собственными средствами, планировать покупки и понимать разницу между желаниями и потребностями. Они дают возможность на практике освоить основы финансовой грамотности: подсчитать расходы, отложить часть суммы на желаемую вещь и увидеть последствия необдуманных решений. Возраст, в котором стоит начинать давать деньги, зависит от развития ребёнка, его самостоятельности и способности считать. Размер суммы определяют с учётом семейного бюджета, возраста, повседневных потребностей и того, какие расходы родители уже оплачивают отдельно. Чтобы карманные деньги выполняли обучающую функцию, важно заранее договориться о правилах их использования и периодичности выплат.
С какого возраста начинать давать ребёнку карманные деньги
Первые небольшие суммы можно давать примерно в 5–7 лет, когда ребёнок уже умеет считать, различает номиналы монет и банкнот и понимает, что за деньги можно покупать товары. На этом этапе достаточно время от времени выделять небольшую сумму для самостоятельной покупки, например сока, фрукта или другого доступного продукта. Родителям стоит объяснять, почему одни товары стоят дороже других и почему не всегда можно купить всё, что хочется. Регулярные карманные деньги в этом возрасте не обязательны, поскольку ребёнок только начинает усваивать базовые финансовые понятия.
В 7–9 лет можно перейти к регулярным выплатам раз в неделю, чтобы ребёнок учился распределять средства на несколько дней. Примерно с 10–12 лет стоит постепенно увеличивать самостоятельность и разрешать планировать расходы на мелкие покупки, перекусы или недорогие развлечения. В 13–15 лет подросток уже может вести простой учёт доходов и расходов, откладывать деньги на наушники, одежду или другую запланированную покупку. В 16–17 лет целесообразно обсуждать более сложные вопросы: месячный бюджет, сбережения, расходы на транспорт, мобильную связь и ответственность за собственные финансовые решения. Эти возрастные рамки ориентировочные, поэтому решение следует принимать с учётом зрелости конкретного ребёнка, а не только его даты рождения.
Сколько карманных денег давать детям разного возраста
Единой суммы, которая подходит всем семьям, не существует. Даже у детей одного возраста могут быть разные потребности в зависимости от того, питаются ли они дома или в школе, как добираются до учебного заведения и какие расходы оплачивают родители. Чтобы определить сумму, стоит сначала перечислить расходы, которые ребёнок должен покрывать самостоятельно, а затем оценить их стоимость за неделю или месяц. Если карманные деньги предназначены только для мелких покупок, сумма будет меньше, чем в случае, когда подросток самостоятельно оплачивает перекусы, досуг и часть транспортных расходов. При этом размер выплат должен соответствовать возможностям семьи, а не доходам одноклассников или популярным примерам из социальных сетей.
Для начала можно использовать следующие ориентировочные суммы на неделю, постепенно корректируя их в зависимости от потребностей ребёнка и местных цен:
- 5–6 лет: 20–50 грн время от времени на простую покупку вместе со взрослыми.
- 7–9 лет: 50–100 грн в неделю на небольшие самостоятельные расходы.
- 10–12 лет: 100–200 грн в неделю на перекусы, мелкие покупки и недорогой досуг.
- 13–15 лет: 200–400 грн в неделю, если подросток самостоятельно покрывает часть повседневных расходов.
- 16–17 лет: 300–700 грн в неделю или согласованный месячный бюджет, если он включает больше самостоятельных расходов.
Эти суммы — лишь пример для планирования, а не статистическая норма или обязательная рекомендация для украинских семей. Перед установлением бюджета стоит проверить актуальные цены на транспорт, еду и досуг в своём населённом пункте. Если семья не может регулярно выделять указанную сумму, лучше договориться о меньшем, но стабильном бюджете. Если же ребёнок тратит деньги на потребности, которые раньше оплачивали родители, сумму необходимо рассчитывать отдельно, чтобы карманных денег хватало на согласованные расходы.
Как определить оптимальную сумму карманных денег
Практический способ определить сумму — составить список расходов, которые ребёнок будет оплачивать самостоятельно. Например, если школьник покупает перекус три раза в неделю по 40 грн и дважды тратит по 30 грн на небольшие покупки, основные расходы составят 180 грн в неделю. Если родители хотят, чтобы ребёнок мог ещё и откладывать деньги, целесообразно предусмотреть дополнительную сумму или вместе определить, какую часть бюджета можно сберегать. Для расчёта месячных расходов недельную сумму лучше умножать примерно на 4,3, поскольку средний месяц длиннее четырёх недель. Такой подход позволяет установить бюджет на основе реальных потребностей, а не случайной цифры.
Для наглядности можно использовать простую таблицу, которая показывает, как меняется ориентировочный бюджет в зависимости от возраста и назначения денег.
| Возраст ребёнка | Ориентировочная сумма в неделю | На что предназначены деньги |
|---|---|---|
| 5–6 лет | 20–50 грн время от времени | Небольшие покупки под присмотром взрослых |
| 7–9 лет | 50–100 грн | Сладости, фрукты, мелкие желаемые покупки |
| 10–12 лет | 100–200 грн | Перекусы, мелкие покупки, досуг |
| 13–15 лет | 200–400 грн | Перекусы, встречи с друзьями, небольшие личные расходы |
| 16–17 лет | 300–700 грн | Самостоятельный досуг и часть повседневных расходов |
Указанные суммы автоматически не включают оплату обучения, необходимой одежды, лечения и других базовых потребностей, за которые отвечают взрослые. Если подросток самостоятельно оплачивает проезд или обеды, эти расходы нужно добавить к бюджету отдельно. Также стоит учитывать разницу между крупным городом и небольшим населённым пунктом, поскольку цены и доступность досуга могут существенно отличаться. Пересматривать сумму можно раз в несколько месяцев или тогда, когда меняются потребности ребёнка, стоимость товаров либо финансовые возможности семьи.
Как научить ребёнка правильно распоряжаться карманными деньгами
Регулярность выплат помогает ребёнку планировать расходы и понимать, на какой период должно хватить денег. Младшим школьникам обычно проще получать небольшую сумму каждую неделю, тогда как подросткам можно постепенно переходить на выплаты раз в месяц. Например, если ребёнок получает 400 грн в неделю, можно вместе обсудить, какую часть он потратит на перекусы, какую оставит для досуга, а какую отложит на желаемую покупку. Необязательно устанавливать строгие проценты: вначале достаточно показать, как распределить бюджет и почему стоит оставлять определённый запас. Со временем ребёнок сможет самостоятельно определять приоритеты и сравнивать запланированные расходы с фактическими.
Важно не превращать карманные деньги в вознаграждение за каждую хорошую оценку, выполненное домашнее задание или послушание. Если выплаты зависят исключительно от поведения, ребёнок может воспринимать деньги только как средство получения награды, а не как инструмент планирования бюджета. При этом родители могут отдельно договариваться о дополнительной оплате за конкретную необязательную работу, например помощь с разовым заданием, которое выходит за рамки обычных домашних обязанностей. Если ребёнок потратил всю сумму раньше запланированного срока, стоит обсудить причину и вместе подумать, как избежать подобной ситуации в следующий раз, вместо того чтобы автоматически выдавать дополнительные деньги. Так ребёнок постепенно научится ответственности, финансовому планированию и самостоятельному принятию решений.